DR. KLÜGER
TREUCONSULT
Platzl 4 (Orlando Haus)
D-80331 München
Telefon+49 (0)89 224655
e-Mail: info@aktc.info (keine Mail bei Fristsachen)


Steuerberatungsgesesllschaft
Trust nach US-Recht
ein beliebtes Mittel der Vermögensgestaltung
Was versteht man eigentlich unter einem Trust?
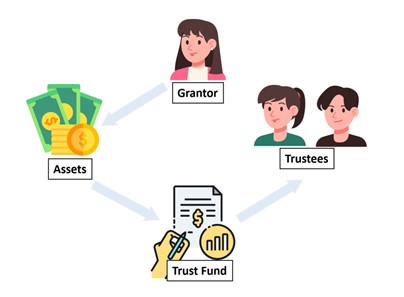
Der Begriff "Trust" fällt häufig, wenn man vermögens- oder erbrechtliche Strukturen der USA kennenlernt. Es gibt berühmte schon "immer" bestehende Trusts, die Generationen von Familien ernähren und über sehr berühmte Anwesen verfügen.
Das deutsche Recht kennt keine mit einem Trust nach US-Amerikanischem Recht vergleichbare Rechtsform. Im Unterschied zur Stiftung hat der Trust keine eigene Rechtspersönlichkeit. Das Vermögen steht im Eigentum des sog. Trustee. Dieser muss das Trust-Vermögen nach den Regeln der Trusturkunde verwalten bzw. verwenden (sog. fiduziarisches Eigentum).
Für die steuerliche Behandlung nach deutschem Recht gilt es zunächst zu klären, wem das Vermögen zuzurechnen ist. Nach § 39 Abs. 2 Abgabenordnung (AO) ist wirtschaftlicher Eigentümer, wer die tatsächliche Herrschaft über ein Wirtschaftsgut in einer Weise ausüben kann, dass der den Eigentümer im Regelfall für die gewöhnliche Nutzungsdauer von der Einwirkung auf das Wirtschaftsgut ausschließen kann.
Behandlung nach deutschem Recht
Unterscheidung nach Transparenz
Bezüglich eines Trusts ist vor allem danach zu differenzieren, ob der Trust als steuerlich transparent oder als steuerlich intransparent anzusehen ist. Dabei kommt es entscheidend auf den Zweck des Trusts an, was in der Trust-Urkunde vereinbart wurde und ob dies auch tatsächlich so umgesetzt wurde.
- Intransparenter Trust
Bei einem steuerlich intransparenten Trust ist das Vermögen des Trusts bereits soweit der Einflusssphäre der Errichter des Trusts entzogen, dass sie nicht mehr entscheidend darauf einwirken können. In diesem Fall können Erträge des Trusts gegebenenfalls dem Trustee zugerechnet werden und nach § 15 AStG bei diesem zu besteuern sein. - Transparenter Trust
Im Falle eines steuerlich transparenten Trusts haben die Errichter des Trusts die Möglichkeit Einfluss auf die Vermögensverwaltung zu nehmen und darüber zu verfügen. In diesem Fall wird das Vermögen weiterhin den Errichtern (sog. Donor/Grantor) zugerechnet und auf Ebene der Errichter besteuert.
Kriterien zur Unterscheidung
Es gibt einige klare Kriterien zur Unterscheidung der verschiedenen Ausgestaltungen eines Trust.
- Widerrufbarkeit
Entscheidendes Kriterium für die Einordnung als steuerlich transparent oder intransparent ist die Widerrufbarkeit des Trusts durch die Errichter. Bei einem widerrufbaren sog. revocable Trust haben die Errichter jederzeit die Möglichkeit, den Trust zu widerrufen und damit das Trustvermögen wieder selbst zu verwalten. Dadurch ist die Stellung der Errichter des Trusts so stark, dass eine tatsächlich und rechtlich freie Verfügungsbefugnis des Trusts über die Vermögensgegenstände ausgeschlossen ist. Erst mit dem Tod der Errichter des Trusts wird ein Widerruf durch diese faktisch unmöglich und der Trust damit zu einem „irrevocable“ Trust. - Verfügungsmöglichkeit wie bei Bankkonto
Für die Beurteilung der Frage der steuerlichen Transparenz eines Trusts hat der BFH seine zunächst für ausländische Stiftungen entwickelten Kriterien ausdrücklich auch für Trusts anerkannt. Neben dem entscheidenden Kriterium der Widerrufbarkeit des Trusts konkretisiert der BFH die Einordnung des Trusts als steuerlich transparent an dem Kriterium, ob der Errichter des Trusts über das Trustvermögen „wie über ein eigenes Bankguthaben“ verfügen kann.
Beispiel
So kann beispielsweise vereinbart werden, dass der Zweck darin besteht, dass den Errichtern (sog Donors) des Trusts ein Einkommen während ihrer Lebenszeit zugesichert werden soll und erst nach dem Tod beider Errichter das Vermögen an den Turstee fließen soll. Wird dieser Zweck auch tatsächlich so umgesetzt, so geht das Vermögen des letzten Errichters mit dessen Tod auf den Trustee über. Diese Erbschaft ist gemäß § 3 Abs. 2 Nr. 1 ErbStG mit dem Todestag des Vaters zu versteuern.
Datenschutzhinweis
Diese Website verwendet keine Cookies. Der Provider der Seite erhebt und speichert automatisch Informationen in so genannten Server-Logfiles. Details siehe >Datenschutz
Es werden keine Daten an Dritte weitergegeben.